

Retenciones de garantía a subcontratistas: control y caja
Title tag: Retenciones subcontratistas: control y caja sin frenar Meta description: Guía para retención de garantía obra: cómo calcular retenciones, registrar y liberar por contrato. Evitá Excel chaos. Agendá diagnóstico. URL slug: retenciones-subcontratistas-control-caja
Retenciones subcontratistas: control de garantía y caja sin frenar la obra
Respuesta rápida: Las retenciones subcontratistas son montos descontados a cada valuación para asegurar calidad, cierre y cumplimiento contractual hasta hitos de liberación definidos.
- Se calculan por contrato y por avance certificado
- Se registran como “retenido” (no pagado) y se proyectan en caja
- Se liberan por hitos con documentación y auditoría El resultado es menos descalces de flujo y menos disputas al cierre.
TL;DR
- Las retenciones deben definirse en el contrato (porcentaje, tope, hitos y documentación) para evitar liberaciones “a criterio”.
- “Ejecutado”, “facturado” y “pagado” no son lo mismo: la retención vive en esa brecha y afecta el flujo real.
- El control funciona cuando la retención se refleja en valuaciones, WIP y pronóstico de caja (idealmente 13 semanas).
- La liberación debe ser un flujo operativo con evidencia (recepción, punch list, garantías, as-built), no una fecha informal.
- SmartDevelopment ayuda a bloquear pagos sin respaldo y a ver committed + retenido en tiempo real, según configuración e implementación.
La retención de garantía es una herramienta útil… hasta que se gestiona en Excel y se convierte en “deuda invisible”: nadie sabe cuánto se debe liberar, cuándo, ni con qué respaldo.
En este artículo vas a ver qué son las retenciones, cómo calcularlas y registrarlas, cómo se reflejan en comprometido y caja, y cómo armar un flujo de liberación auditable. Enfoque pensado para constructoras, desarrolladores y EPC con múltiples frentes, valorizaciones periódicas y presión de caja .
¿Qué son las retenciones de garantía y para qué se usan en obra?
Son un porcentaje retenido de cada valuación/factura del subcontratista para cubrir riesgos de calidad, defectos, cierre documental y cumplimiento contractual hasta la aceptación o fin del período de defectos.
En la práctica, funcionan como “colchón” del contratista general o del desarrollador, pero también pueden tensionar la cadena de pagos si no se gestionan con reglas claras (retenciones + pagos tardíos amplifican el descalce, según reportes sectoriales sobre ciclos de facturación y percepciones vs. esperas reales).
Checklist para definir el objetivo de la retención (antes del contrato):
- Asegurar corrección de defectos post-entrega.
- Garantizar cierre documental (as-built, manuales, certificados).
- Cubrir reclamos/daños imputables al subcontrato.
- Incentivar remates y punch list a tiempo.
- Ordenar el cierre financiero (evitar “sorpresas” al final).
En resumen: La retención es un instrumento de control de riesgo; sin propósito y reglas, se vuelve conflicto y deuda oculta.
¿Cuánto conviene retener y cómo se define el porcentaje en el contrato?
El porcentaje “conveniente” depende del tipo de obra, criticidad del paquete, mercado y marco legal aplicable; por eso debe definirse con asesoría contractual/local y quedar escrito con porcentaje, tope y condiciones de liberación .
Como referencia jurisdiccional (no regla general): California estableció desde 1 de enero de 2026 un límite de 5% para determinadas obras privadas y además de obras públicas, según el recurso citado por el equipo. La aplicabilidad depende del tipo de proyecto y contrato; conviene validar con counsel local.
Pasos para definir una cláusula de retención “controlable”:
- Definir % de retención y si aplica sobre materiales/equipos.
- Definir tope (cap) de retención acumulada.
- Establecer hitos de liberación (parcial/final) verificables.
- Aclarar documentación obligatoria para liberar.
- Definir tratamiento de reclamos (holdback por disputa).
- Alinear con términos de pago (para no “ahogar” al sub).
En resumen: El mejor porcentaje es el que podés administrar: con tope, hitos y documentación, y revisado según jurisdicción.
¿Cómo calcular retenciones sobre cada valuación y evitar errores en el acumulado?
Para cómo calcular retenciones , usá una regla simple y consistente: retención del período = valuación aprobada del período × % contractual, respetando el tope acumulado; luego registrá “pagado” como valuación menos retención (y otros ajustes como anticipos/retenciones fiscales si aplican).
Ejemplo numérico (inventado, realista):
Subcontrato de instalaciones: USD 200.000
. Retención contractual: 5%
con tope hasta el final (para simplificar). Valuación mensual aprobada (avance certificado) en Mes 1: USD 60.000
.
- Retención Mes 1: 60.000 × 5% = USD 3.000
- Neto a pagar Mes 1: 60.000 − 3.000 = USD 57.000
- Retención acumulada: USD 3.000
Mes 2: valuación aprobada USD 80.000
- Retención Mes 2: 80.000 × 5% = USD 4.000
- Neto a pagar Mes 2: USD 76.000
- Retención acumulada: USD 7.000
Checklist de cálculo y registro (operativo):
- Confirmar base: valuación aprobada , no “presentada”.
- Aplicar % contractual y validar tope acumulado.
- Registrar tres montos: facturado , retenido , pagado .
- Separar retención de otros descuentos (multas, anticipos).
- Conciliar acumulados contra el subcontrato y sus adendas.
En resumen: Calculá sobre valuación aprobada, registrá retenido separado de pagado y controlá el acumulado contra el contrato.
¿Cómo se registra la retención en el comprometido, el WIP y el flujo de caja?
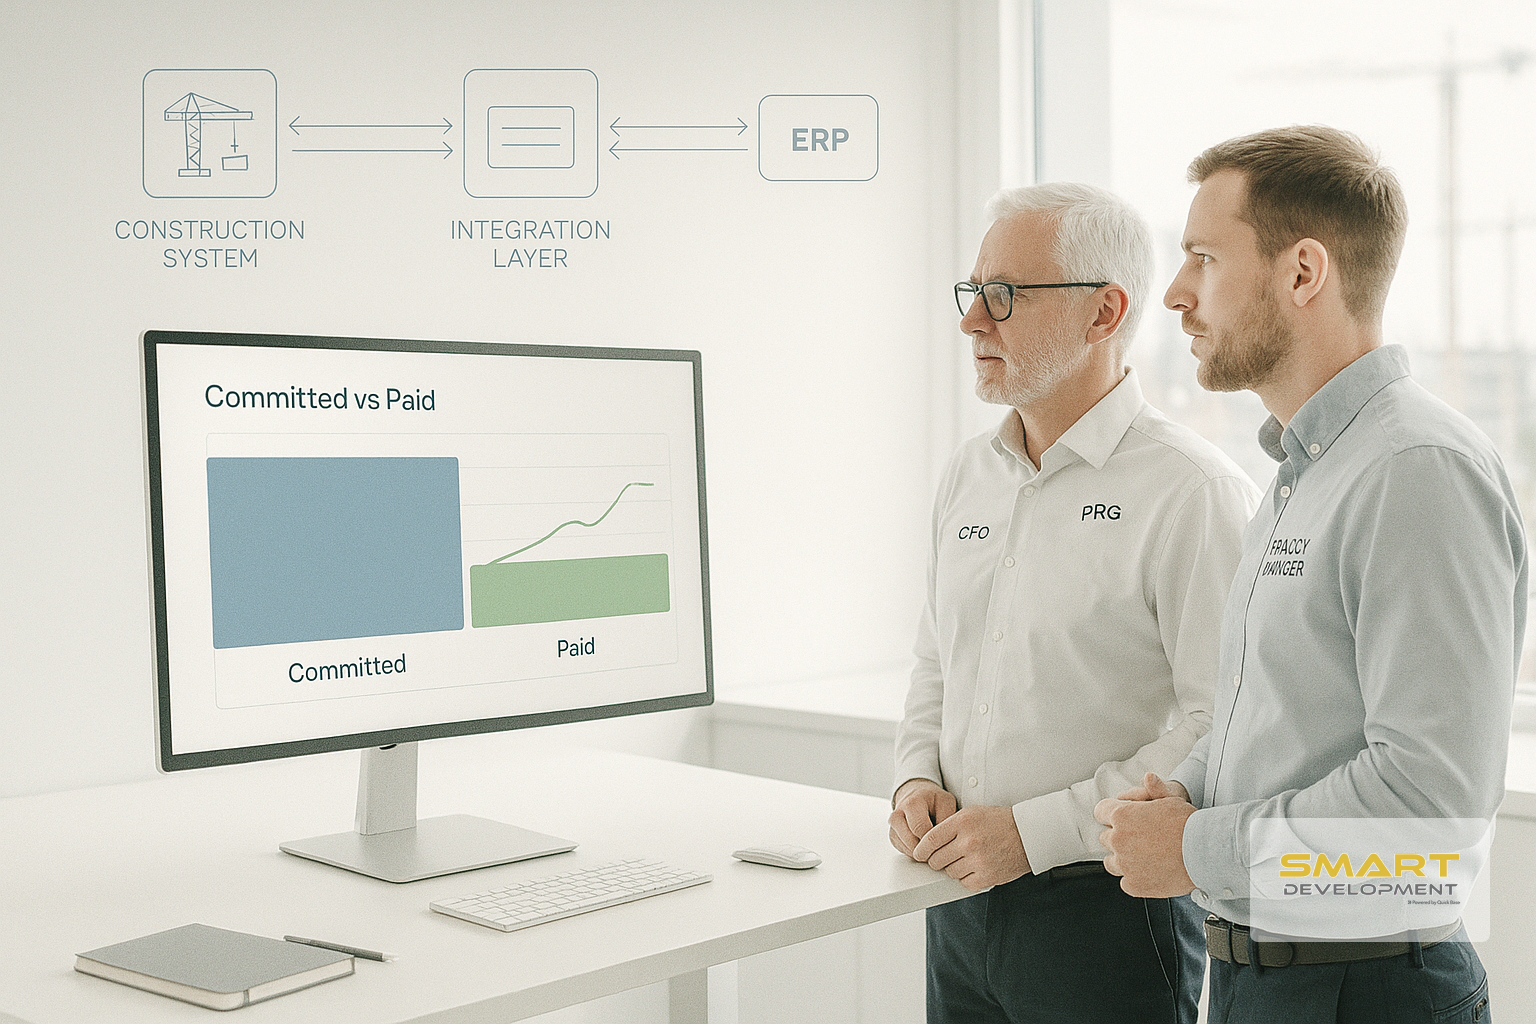
La retención no debería “perderse” entre planillas: impacta en comprometido , en la lectura de WIP (Work In Progress) y en el pronóstico de caja . Si solo mirás “pagado”, vas tarde; si solo mirás “facturado”, podés sobreestimar salida de caja.
Ejemplo práctico: en el mes, aprobás USD 60.000 de valuación; si tu flujo proyecta pago por 60.000, estás inflando egresos: el egreso real (sin otros ajustes) será 57.000 y 3.000 quedará como retenido pendiente.
Pasos para reflejarlo sin “Excel chaos”:
- En el subcontrato, mantener valor contractual y cambios aprobados.
- En cada valuación, registrar: ejecutado del período, retenido del período, neto a pagar.
- En WIP mensual, conciliar: avance certificado vs. costos incurridos vs. facturado vs. cobrado/pagado (según tu modelo).
- En caja 13 semanas, proyectar pagos netos + ventanas de liberación de retenciones.
- Revisión quincenal: retenciones por vencer vs. documentación pendiente.
Para entender por qué esto es crítico, conectalo con el concepto de “comprometido” y control desde la firma de la OC/subcontrato: ver el marco en el pilar Presupuesto vs comprometido : https://www.smartstrategyapps.com/presupuesto-vs-comprometido
En resumen: La retención es una diferencia entre facturado y pagado que debe vivir en WIP y caja; si no, el forecast miente.
¿Cómo controlar la liberación de retenciones con hitos, documentación y auditoría?
La liberación de retenciones debe dispararse por hitos verificables (no por “ya pasó tiempo”) y con un checklist documental por contrato para que el cierre sea repetible y auditable.
En proyectos con múltiples frentes, típicamente vemos que la liberación falla por dos motivos: (1) nadie sabe “qué falta” y (2) la evidencia está dispersa (mail, drive, Excel, ERP).
Checklist de liberación por hitos (por subcontrato):
- Acta de recepción / aceptación del alcance.
- Punch list cerrado o plan de cierre aprobado.
- Garantías y certificados (según rubro).
- As-built / planos conforme a obra.
- Cierre de reclamos y backcharges (si aplica).
- Confirmación de período de defectos (inicio/fin).
En resumen: Liberar bien es un flujo: hito + evidencia + aprobación por roles, con trazabilidad.
¿Excel o sistema: qué cambia en el control de retenciones y caja?
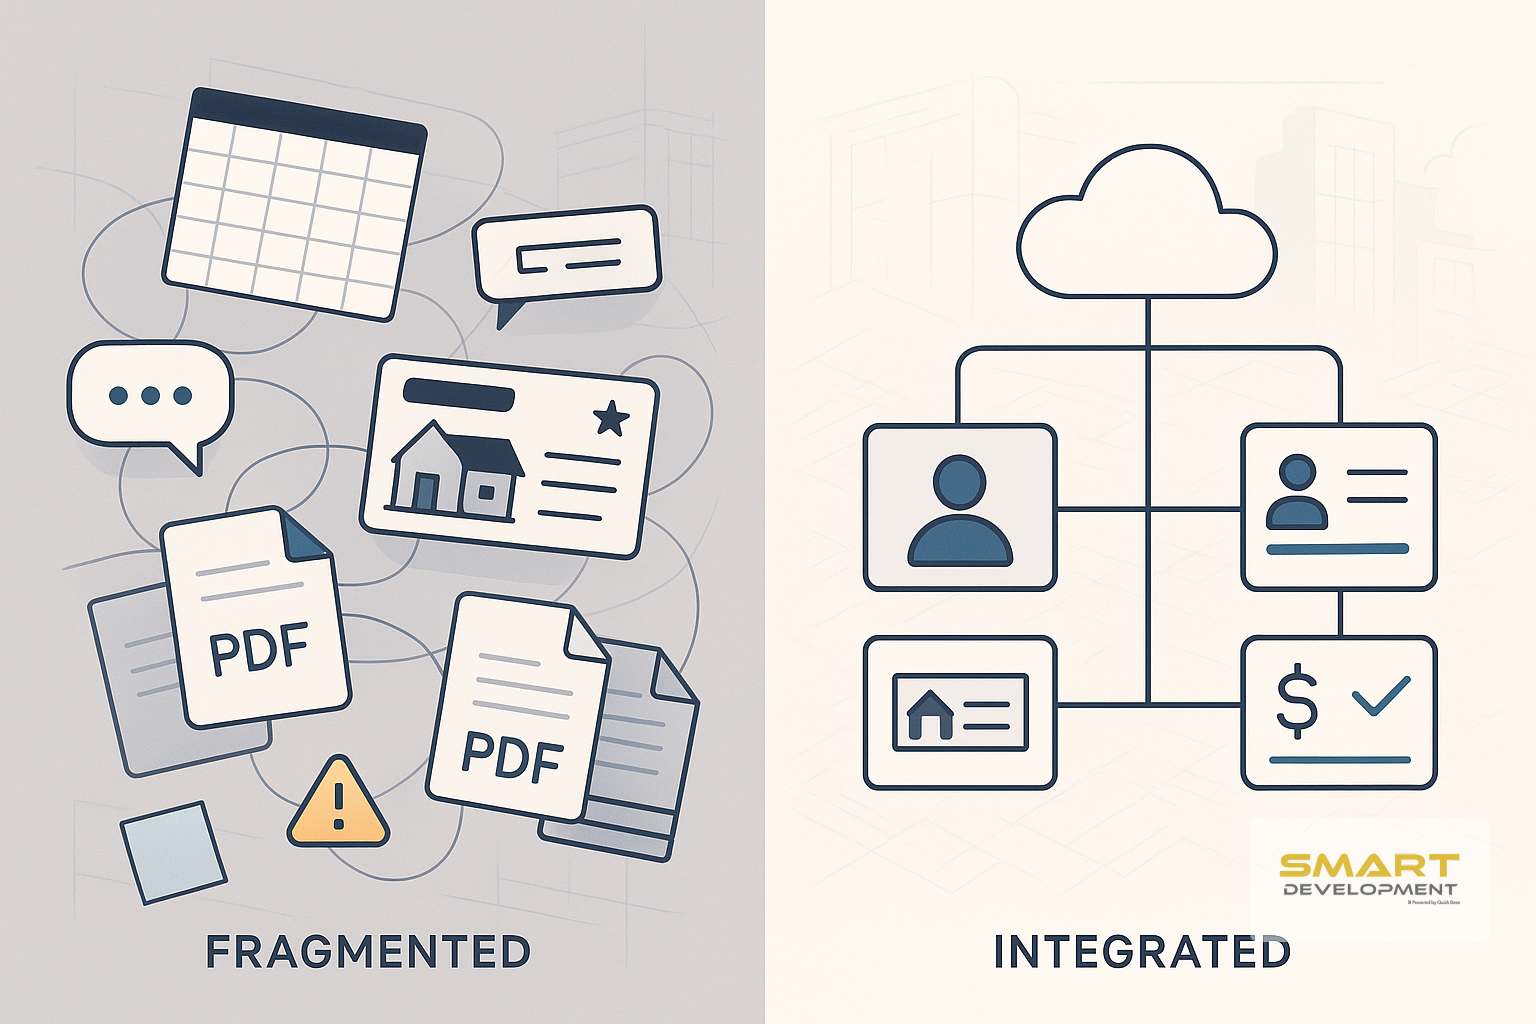
Excel puede servir en obras simples, pero se rompe cuando hay volumen de subcontratos, cambios y múltiples aprobadores. La diferencia no es “comodidad”: es control de capital y consistencia entre obra y finanzas.
| Tema | Excel | Sistema (flujo) |
|---|---|---|
| Fuente de verdad | Múltiples versiones | Un solo estado |
| Cálculo acumulado | Manual, propenso error | Regla consistente |
| Auditoría | Difícil rastrear | Trazabilidad por rol |
| Caja 13 semanas | Supuestos frágiles | Vencimientos conectados |
| Recomendación | Solo baja complejidad | Multi-frente y presión |
En resumen: Cuando hay escala, el problema no es “la planilla”: es la falta de reglas y trazabilidad.
Leé también (artículos relacionados del blog):
- https://www.smartstrategyapps.com/presupuesto-vs-comprometido
- https://www.smartstrategyapps.com/(Nota: indicá 2 URLs exactas de artículos relacionados; si me las pasás, las inserto como links directos y no a la home.)
¿Qué campos mínimos necesitás para controlar retenciones sin frenar pagos?
Necesitás un diccionario de datos mínimo por subcontrato y por valuación para calcular, proyectar y liberar sin discusiones.
Ejemplo/prueba: si no guardás “hito de liberación” y “documento requerido”, el equipo termina liberando por WhatsApp o reteniendo de más “por las dudas”.
Campos mínimos (por subcontrato y valuación):
- % retención y tope (cap), por contrato.
- Hitos de liberación (parcial/final) y fechas objetivo.
- Retención acumulada a la fecha (automática).
- Estado documental (checklist) con responsables.
- Monto neto a pagar (después de retención).
- Excepciones por reclamo/disputa (holdback).
En resumen: Con 6 campos bien definidos, la retención deja de ser “criterio” y pasa a ser proceso.
¿Cuáles son los errores más comunes en retenciones subcontratistas?
- No definir tope (cap): la retención se acumula indefinidamente y dispara disputas al cierre.
- Liberar por fecha informal: se paga sin evidencia de recepción, aumentando riesgo de defectos no cubiertos.
- Mezclar retenido con pagado: el reporte de caja y el WIP quedan inconsistentes.
- No separar cambios de contrato: se calcula retención sobre bases equivocadas (valuaciones con extras no formalizados).
- No tener checklist documental: la liberación se frena por “papeles” al final, cuando más presión de caja hay.
- Conciliar tarde con contabilidad/ERP: aparecen diferencias y ajustes cuando ya cerraste el mes.
En resumen: Los errores típicos nacen de ambigüedad contractual y datos dispersos; ambos se corrigen con reglas y un flujo único.
¿Qué señales tempranas indican problemas en retenciones de garantía?
- Retenciones “creciendo” sin plan de liberación: acumulado alto y nadie puede explicar hitos.
- Liberaciones urgentes de fin de mes: decisiones reactivas para “cerrar” sin documentación completa.
- Subcontratistas reclamando pagos parciales: tensión de cadena de pagos, a menudo por retención + demoras.
- Diferencias entre WIP y cuentas por pagar: el retenido no está bien clasificado o conciliado.
- Muchos ajustes manuales: señales de Excel chaos y riesgo de error sistemático.
- Cambios sin formalizar: retención y netos calculados sobre alcance “en el aire”.
En resumen: Si ves urgencias, ajustes y reclamos repetidos, el problema es de proceso y visibilidad, no de “personas”.
¿Qué reglas de bloqueo (hard stops) se deben aplicar en retenciones y liberaciones?
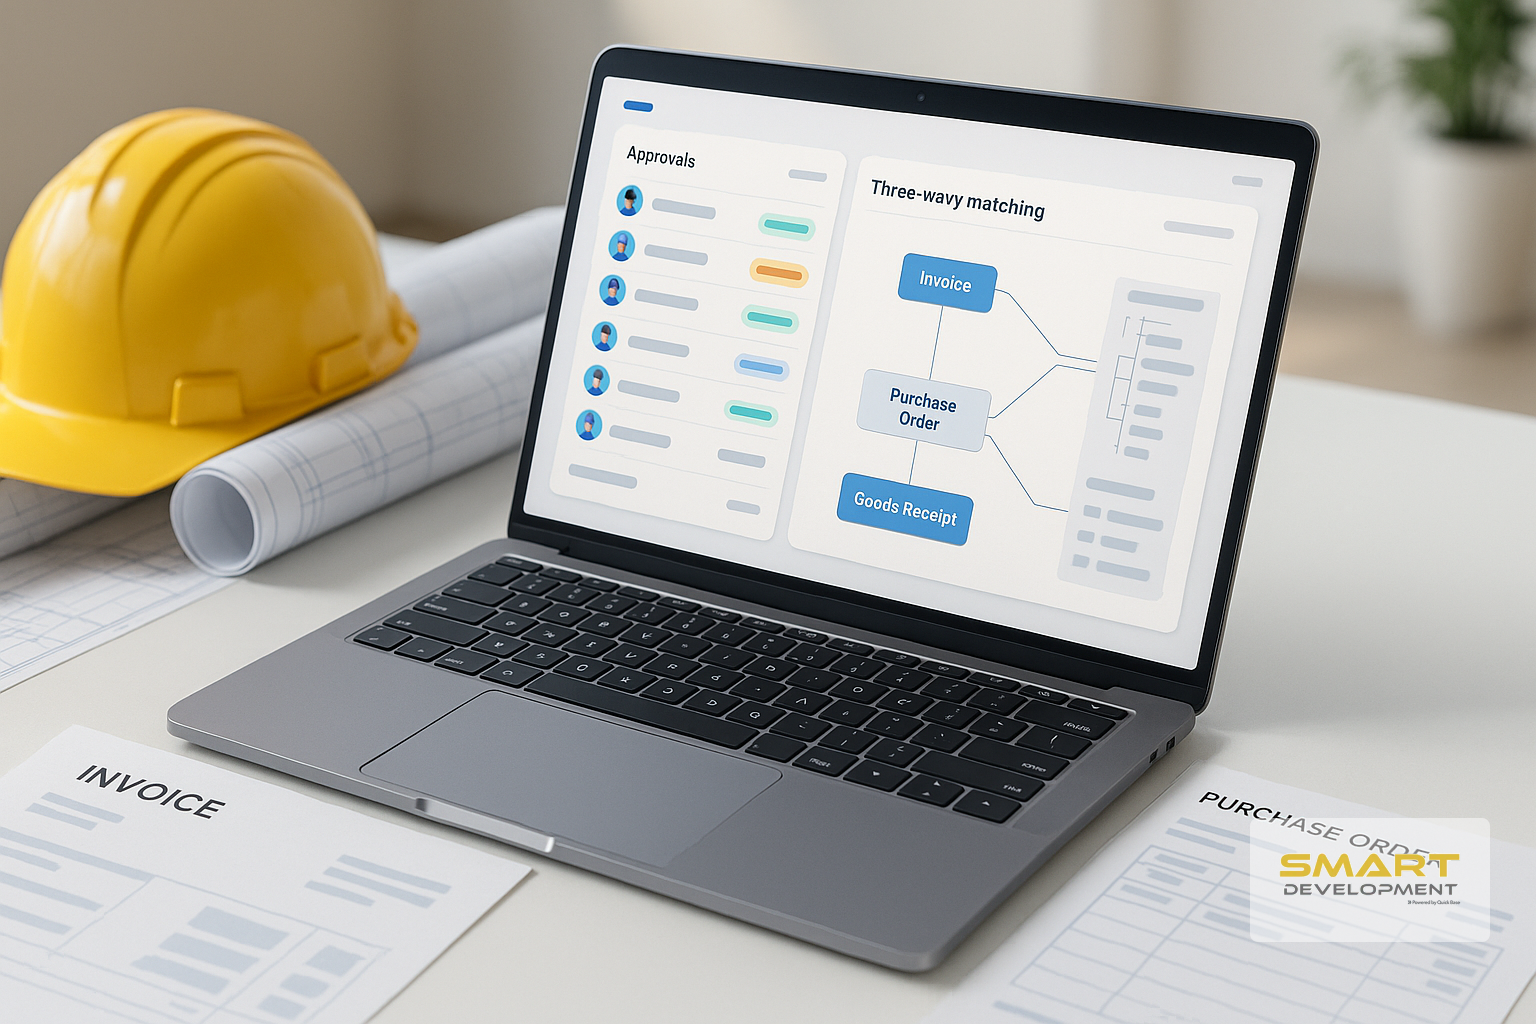
- Si no hay subcontrato/OC aprobada → no se procesa valuación ni factura.
- Si la valuación no está aprobada por roles → no se emite pago neto ni retención.
- Si retención acumulada supera el tope contractual → se bloquea y se dispara excepción.
- Si se solicita liberación sin checklist documental completo → no se libera (o se libera parcial con excepción registrada).
- Si hay reclamo/disputa abierto → la liberación pasa a flujo de resolución con evidencia.
En resumen: Los hard stops evitan pagos sin respaldo y liberaciones “por presión”; protegen caja sin frenar obra cuando están bien diseñados.
Caso típico: retenciones en obra con múltiples frentes y WIP mensual
Escenario: 6 frentes activos, 18 subcontratistas, valuaciones quincenales, cierre WIP mensual y forecast de caja a 13 semanas.
Riesgos:
- Retenciones calculadas distinto por frente (criterios diferentes).
- Liberaciones “a fin de mes” para destrabar relaciones.
- WIP mostrando margen, pero caja tensionada por descalces.
Cómo lo resuelve el flujo (según nuestra experiencia en implementaciones en constructoras con multi-frente):
- Definir reglas únicas: %/tope/hitos por tipo de subcontrato.
- Centralizar valuaciones: aprobado → retenido → neto a pagar, con trazabilidad.
- Conectar retención a caja: vencimientos y liberaciones proyectadas por contrato.
- Cerrar WIP con conciliación: ejecutado vs facturado vs pagado, y retenido como puente.
Cómo trabajamos (Smart Strategy): aplicamos la metodología: control de capital desde el compromiso , partiendo del subcontrato/OC y aterrizando en valuaciones, retenciones, pagos y conciliación con ERP cuando corresponde.
Qué NO asumimos: el tratamiento contable, fiscal y legal de retenciones varía por país/estado y por contrato; recomendamos validación con contabilidad y asesoría legal local.
¿Cómo ayuda SmartDevelopment a controlar retenciones sin perder caja?
Para constructoras, desarrolladores y EPC con múltiples frentes, valorizaciones periódicas y presión de caja , SmartDevelopment se usa como “misión control” financiero-operativo: la retención deja de ser una columna en Excel y pasa a ser una regla operativa con evidencia y aprobaciones.
- Dolor: pagos fuera de contrato o sin respaldo → Capacidad: bloquear gasto desde la OC/subcontrato (hard stop) → Resultado: menos pagos improcedentes y menos retrabajo en cierre.
- Dolor: retenciones mal calculadas por frente → Capacidad: aplicar reglas por contrato y valuación con aprobación por roles → Resultado: cálculo consistente y auditable.
- Dolor: caja proyectada con supuestos débiles → Capacidad: ver posición real de fondos comprometidos y retenidos desde la firma → Resultado: forecast más confiable para 13 semanas.
- Dolor: liberación trabada por documentación dispersa → Capacidad: adjuntar evidencia y controlar checklist por hito → Resultado: liberaciones más rápidas y con trazabilidad.
- Dolor: conciliación lenta con ERP → Capacidad: sincronizar estados con ERP (NetSuite/SAP) en tiempo real, según integración → Resultado: obra y contabilidad alineadas (pagado consistente).
Objeciones típicas:
- "Ya tengo ERP" → ERP registra pagado; committed y flujo de obra requieren capa operativa.
- "Mi obra es chica" → Aplica desde 5–8 subcontratos activos o 2–3 frentes, cuando ya duele el control manual.
- "No quiero cambiar todo" → Fase 1: committed + cambios + tablero; Fase 2: valorizaciones/retenciones; Fase 3: ERP sync.
- "Mis retenciones dependen del contrato" → Justamente: se parametrizan reglas por contrato y excepciones con evidencia, según tu estándar.
Lead Magnet:
Solicitá la “Plantilla de cierre mensual WIP + retenciones (WBS + committed/actual/paid)” → (/contacto)
CTA (reunión diagnóstica):
Agendá acá: https://cal.com/arturo-arrea-anderson-zvsj94/30min
En 30 min salís con: tablero de control de retenciones
+ reglas de liberación por contrato
+ plan de implementación por fases
para proteger caja sin frenar obra.
Glosario rápido
Retención de garantía:
Porcentaje descontado a cada valuación para cubrir riesgos de calidad y cierre hasta hitos definidos.
Valuación (o certificación):
Medición aprobada del avance del subcontratista en un período, base para facturar y pagar.
Ejecutado:
Trabajo realizado (avance), independientemente de si se facturó o pagó.
Facturado:
Monto emitido en factura/valuación aprobada, antes de considerar retenciones y descuentos.
Pagado:
Egreso efectivamente realizado al subcontratista (neto), excluyendo retenido pendiente.
Comprometido (committed):
Obligación asumida por contrato/OC firmada, aunque aún no esté facturada ni pagada.
WIP (Work In Progress):
Reporte mensual que concilia avance, costos, facturación y márgenes para controlar desvíos.
Tope de retención (cap):
Límite máximo acumulado de retención definido contractualmente.
Hito de liberación:
Evento verificable que habilita liberar retención (recepción, fin de defectos, documentación completa).
Holdback por disputa:
Retención adicional o congelamiento por reclamo abierto, documentado y aprobado.
Preguntas frecuentes (FAQ)
¿Qué porcentaje de retención conviene aplicar en un contrato de obra?
Depende del tipo de obra, criticidad del alcance, mercado y marco legal. Definilo en contrato con % + tope + hitos; como ejemplo jurisdiccional, California fijó límites específicos desde 2026 para ciertos casos.
¿Cómo calcular una retención de garantía sobre cada valuación de obra?
Retención del período = valuación aprobada × % contractual, respetando el tope acumulado. Luego, neto a pagar = valuación aprobada − retención (más/menos otros ajustes contractuales).
¿Cuándo corresponde liberar la retención de garantía al subcontratista?
Cuando se cumple el hito contractual (recepción/aceptación, fin de defectos, cierre documental) y no hay reclamos pendientes. Evitá liberar solo por “paso del tiempo” sin evidencia.
¿Cómo registrar contablemente las retenciones de subcontratistas y conciliarlas con el WIP?
La retención suele registrarse como monto retenido/no pagado asociado a cuentas por pagar, y debe conciliarse en WIP con ejecutado, facturado y pagado. El tratamiento exacto varía por país y norma contable; validá con tu contador.
¿Cómo afectan las retenciones de garantía al flujo de caja de una empresa constructora?
Reducen el egreso inmediato (mejoran caja en el corto plazo), pero crean obligaciones futuras de liberación. Si no se proyectan, generan picos de salida y conflictos al cierre.
¿Qué documentación pedir para liberar retenciones sin riesgo?
Acta de recepción, punch list cerrado, garantías/certificados, as-built y cierre de reclamos/backcharges. Definilo como checklist contractual por rubro.
¿Se puede automatizar el control de retenciones sin cambiar todo el sistema?
Sí, típicamente en fases: primero reglas de committed + tablero, luego valuaciones/retenciones, y después sincronización con ERP. El orden depende de tu madurez de procesos y volumen.
Conclusiones clave
- Las retenciones subcontratistas deben estar definidas con % + tope + hitos + checklist documental, y revisadas por jurisdicción/contrato.
- La retención vive entre ejecutado, facturado y pagado; si no se concilia con WIP, el control financiero se distorsiona.
- El pronóstico de caja (idealmente 13 semanas) debe incluir liberaciones futuras para evitar picos de egreso “sorpresa”.
- La liberación efectiva es un flujo auditable por roles con evidencia, no una negociación de fin de mes.
- Un sistema orientado a control de capital reduce Excel chaos y mejora consistencia obra-finanzas, según configuración e implementación.
¿Querés un tablero de retenciones y reglas de liberación por contrato en 30 minutos?
Agendá una reunión diagnóstica acá: https://cal.com/arturo-arrea-anderson-zvsj94/30min
En 30 min salís con: tablero de control de retenciones + reglas de liberación por contrato + plan de implementación por fases para proteger caja sin frenar obra.
Infografía resumen
Deje de adivinar su margen.
Seleccione un horario a continuación. Analizaremos sus flujos de aprobación actuales y proyectaremos el retorno de inversión exacto de blindar su presupuesto.
Sesión de Diagnóstico
Selecciona un espacio en el calendario de Arturo para auditar tus controles financieros y trazar un plan de acción.